La nouvelle BMW iX3, première voiture de la plateforme Neue Klasse et sacrée Véhicule électrique mondial de l’année 2026, a commencé ses livraisons en mars 2026. Ce lancement illustre à lui seul la vitesse à laquelle BMW électrifie sa gamme. iX3, i4, iX1, X5 xDrive45e, 330e… Les modèles électrifiés sont déjà nombreux, et avec eux arrivent des questions d’assurance que beaucoup de conducteurs posent trop tard.
Les formules restent les mêmes : au tiers, tiers étendu, tous risques. Ce qui change, c’est ce que ces formules couvrent réellement sur un véhicule électrique ou hybride rechargeable. Un contrat calqué sur une Série 3 diesel peut laisser sans couverture sur des risques qui n’existaient tout simplement pas avec un moteur à essence.
Ce que l’assureur calcule différemment sur une BMW électrique
Deux paramètres changent dès qu’un assureur évalue une BMW électrifiée par rapport à son équivalent thermique.
Le coût de réparation, d’abord. Les pièces spécifiques à la motorisation électrique sont plus chères et nécessitent des techniciens formés. Un carrossier classique ne peut pas intervenir sur le pack batterie haute tension d’une iX3. Seul un atelier certifié BMW High Voltage peut le faire. Résultat : quand la batterie est impliquée dans un sinistre, la facture grimpe bien au-delà d’un impact similaire sur un moteur thermique. Selon une étude BCA Expertise publiée en 2026, réalisée sur 2,7 millions de rapports d’expertise, les sinistres sur véhicules électrifiés coûtent 23,2 % plus cher à réparer que sur des thermiques en 2025, contre 13,7 % en 2022. L’écart se creuse chaque année.
Le poids du véhicule, ensuite. Une BMW iX3 dépasse les 2 000 kg. En cas de collision, ce surpoids aggrave les dommages causés aux tiers et peut faire monter la prime chez certains assureurs. Ce surcoût de réparation se répercute progressivement sur les tarifs : depuis la suppression de l’exonération de TSCA au 1er janvier 2025, les contrats sur véhicules électriques ne bénéficient plus de l’avantage fiscal qui compressait les primes.

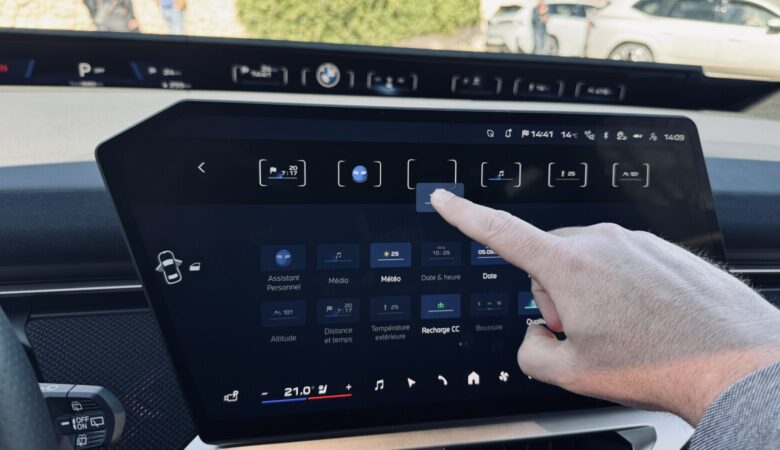
Intérieur BMW iX3 2026 – Photo : BMW
La batterie : le composant qui change tout
La batterie représente une fraction très significative de la valeur d’une BMW électrique. Son remplacement peut coûter plusieurs dizaines de milliers d’euros selon le modèle et les modules concernés. Sans garantie dommages tous accidents, cette facture reste entièrement à votre charge si vous êtes responsable d’un accident. C’est la première raison de souscrire une formule complète sur un véhicule électrique récent, et plus de 90 % des conducteurs de voitures électriques optent effectivement pour le tous risques, selon les données de France Assureurs.
Certains assureurs appliquent une franchise spécifique sur les sinistres impliquant la batterie ou le circuit électrique haute tension. Cette franchise peut être nettement plus élevée que la franchise standard sur les dommages carrosserie. Elle figure rarement en première page d’un devis. Vérifiez-la dans les conditions particulières avant de signer.

Batterie BMW iX3 2026 – Photo : BMW
L’assistance 0 km et les contraintes de remorquage
L’assistance 0 km ne couvre pas automatiquement une batterie déchargée sur la route. La plupart des contrats assimilent ce cas à une panne de carburant sur un thermique, qui est traditionnellement exclue. Si vous vous retrouvez en panne de charge avec votre iX3, vérifiez que votre contrat précise explicitement ce scénario. Les retours d’expérience sur l’essai BMW iX3 montrent que ce point surprend régulièrement les nouveaux propriétaires.
Une BMW électrique ne se remorque pas avec un câble ou un chariot standard. Le remorquage doit se faire sur porte-voiture pour ne pas endommager le système de récupération d’énergie. Certains contrats d’assistance ne prévoient que le remorquage classique. Demandez à l’assureur si son réseau dispose de porte-voitures disponibles dans votre zone géographique habituelle.
BMW hybride rechargeable : les spécificités supplémentaires
Les modèles comme le 330e, le X1 PHEV ou le X5 xDrive45e embarquent une batterie plus grande qu’un hybride simple non rechargeable. Les mêmes vigilances que pour une électrique pure commencent à s’appliquer : franchise dédiée et garantie incendie liée à la recharge, notamment.
La recharge à domicile crée un point de contact entre deux contrats qui ne se parlent pas toujours. Votre câble de recharge mobile n’est covered par l’assurance auto que si votre contrat l’intègre explicitement dans les accessoires du véhicule. Certaines offres le font, d’autres non. Sur une borne Wallbox installée à domicile, c’est l’assurance habitation qui prend en charge les dommages à l’installation fixe, pas l’assurance auto.
Un incendie pendant la recharge peut relever de l’assurance auto si le sinistre démarre dans le véhicule, ou de l’assurance habitation s’il démarre dans l’installation électrique du logement. Avoir les deux contrats chez le même assureur simplifie ces situations. Signalez votre borne à votre assureur habitation si ce n’est pas encore fait : une installation non déclarée peut être exclue.
Le bris de glace sur les BMW électrifiées : un poste plus élevé qu’attendu
Les BMW électriques et hybrides rechargeables embarquent des systèmes ADAS de série : caméra frontale, radars, parfois lidar. Tout remplacement de pare-brise implique un recalibrage de ces systèmes, qui alourdit la facture. Selon l’étude France Assureurs de novembre 2025 portant sur 1,9 million de véhicules, le bris de glace sur un véhicule électrique coûte en moyenne 28 % plus cher qu’un sinistre équivalent sur un thermique.
Vérifiez que la garantie bris de glace de votre contrat couvre le recalibrage ADAS et pas uniquement la valeur du verre. Certains assureurs l’intègrent désormais de façon standard, d’autres la facturent comme une intervention non couverte. C’est un point à confirmer avant de signer, surtout sur les modèles récents très équipés en électronique.
Quelle formule selon l’âge et la valeur de votre BMW ?
La décision ne se résume pas à « tous risques ou tiers ». Elle dépend de la valeur actuelle du véhicule, et cette valeur évolue différemment selon que la BMW est électrique ou thermique.
| Âge du véhicule | Valeur indicative | Formule recommandée | Garanties clés à conserver |
| Moins de 4 ans | Élevée | Tous risques | Dommages, vol, bris de glace, assistance spécialisée |
| 4 à 7 ans | Intermédiaire | Tous risques ou tiers étendu | Vol, bris de glace, assistance |
| Plus de 7 ans | Basse | Tiers étendu ou tiers | Bris de glace si usage intensif |
La règle habituelle reste valable : quand la prime annuelle représente une part trop importante de la valeur Argus du véhicule, le passage à une formule inférieure devient cohérent. Sur un véhicule électrique, la valeur de la batterie entre dans le calcul de la cote Argus. Une batterie dégradée peut réduire sensiblement la valeur de revente du véhicule. Vérifiez si votre contrat prévoit une indemnisation tenant compte de l’état de santé de la batterie au moment du sinistre.
L’assurance de BMW électrique en passant chez MAAF
MAAF propose une page d’assurance spécifique pour les BMW qui permet de renseigner directement les caractéristiques du modèle pour obtenir un devis adapté. La particularité d’une offre pensée pour les motorisations électrifiées, c’est de ne pas traiter la batterie ou le câble de recharge comme des accessoires secondaires à négocier option par option.
La page assurance de voiture électrique MAAF couvre les spécificités liées à la motorisation électrique dès le devis standard. MAAF permet de moduler les franchises et les garanties selon la valeur Argus actuelle de votre BMW, ce qui est utile sur une gamme dont la cote varie selon les modèles et les années. La souscription se fait en ligne avec une prise d’effet immédiate, sans attendre l’échéance d’un contrat en cours si vous venez d’acquérir votre véhicule.
Pour comparer les formules disponibles sur votre profil conducteur, le comparateur d’assurance auto MAAF permet de simuler plusieurs niveaux de couverture et de mesurer l’impact des franchises sur la cotisation annuelle.

Nouvelle BMW X5 2027 G65 – Crédit photos : BMW Group
Ce qu’il faut déclarer pour être vraiment couvert
Acheter une BMW électrique pour remplacer un modèle thermique est un changement de risque au sens du Code des assurances. Il doit être déclaré à l’assureur dans les délais prévus. Ne pas le faire expose à une réduction proportionnelle d’indemnité, voire à une nullité partielle de garantie si un sinistre survient avant la mise à jour du contrat.
Déclarez également la motorisation exacte : les assureurs ne traitent pas de la même façon un véhicule 100 % électrique et un hybride rechargeable, notamment sur les franchises et les options d’assistance. Si vous installez une borne Wallbox après avoir souscrit votre assurance habitation, contactez votre assureur habitation pour l’intégrer au contrat. Même remarque si votre usage du véhicule inclut des déplacements professionnels réguliers au-delà du trajet domicile-travail.
La transition électrique ne va pas s’arrêter. Selon la Stratégie Nationale Bas Carbone publiée par l’Assemblée Nationale, la France vise 66 % de voitures électriques dans les immatriculations de voitures neuves d’ici 2030. Les questions d’assurance spécifiques aux BMW électriques d’aujourd’hui seront les questions de tout le marché dans quelques années. La communauté ma-bmw.com suit en parallèle les rappels constructeurs BMW en temps réel — un point à garder à l’oeil, car un rappel non effectué peut avoir des conséquences sur votre couverture en cas de sinistre.
Assurance Auto BMW 2026
Points spécifiques selon le modèle BMW électrifié
Tous les modèles BMW électrifiés ne posent pas exactement les mêmes questions d’assurance. Voici les points à vérifier selon le type de motorisation :
-
BMW iX3 et i4 (100 % électriques) : les deux points critiques sont l’assistance 0 km face à une panne de charge et la compatibilité de l’assistance avec le remorquage sur porte-voiture. Ces deux véhicules sont parmi les modèles les plus répandus dans la gamme électrique BMW en France, et les contrats génériques ne les anticipent pas toujours correctement.
-
BMW 330e, X5 xDrive45e et X1 PHEV : l’enjeu principal est la cohérence entre l’assurance auto et l’assurance habitation sur la borne de recharge. Ces modèles hybrides rechargeables ont une batterie plus grande qu’un hybride simple, mais leur usage de la recharge à domicile est plus fréquent que celui de beaucoup d’utilisateurs de 100 % électriques qui rechargent aussi en dehors du domicile.
-
BMW iX : véhicule de segment supérieur avec une valeur élevée. La garantie valeur à neuf prend ici toute son importance. Sans elle, la valeur vénale remboursée en cas de sinistre total peut être inférieure de plusieurs dizaines de milliers d’euros au prix d’achat initial. Vérifiez la durée pendant laquelle cette garantie reste active dans votre contrat.
La garantie valeur à neuf sur les BMW électriques
La garantie valeur à neuf protège contre la décote du véhicule lors d’un sinistre total survenant peu de temps après l’achat. Sans elle, l’assureur rembourse la valeur vénale du véhicule au moment du sinistre. Sur un marché de l’occasion électrique encore volatile, cette valeur peut être inférieure au prix d’achat de façon significative, même après seulement un ou deux ans.
Cette garantie est généralement proposée pour les douze à vingt-quatre premiers mois selon les標準 assureurs. Passé ce délai, l’indemnisation se fait sur la base de la valeur Argus. Si la durée de couverture est expirée et que votre véhicule reste récent, évaluez si votre assureur propose une extension. Sur une BMW iX ou une iX3 Neue Klasse dont le tarif de départ dépasse 60 000 euros, l’écart entre le prix d’achat et la valeur vénale peut atteindre plusieurs milliers d’euros dès la première année.
Les cinq questions à poser à votre assureur avant de signer
Quelle que soit l’offre retenue, ces cinq questions méritent une réponse écrite avant de finaliser la souscription :
-
La franchise batterie est-elle la même que la franchise carrosserie standard ?
-
L’assistance 0 km couvre-t-elle une panne de charge, et le remorquage sur porte-voiture est-il inclus ?
-
Le réseau de réparateurs inclut-il des ateliers certifiés BMW High Voltage ?
-
Le câble de recharge mobile est-il covered dans les accessoires du véhicule ?
-
La garantie bris de glace inclut-elle le recalibrage des systèmes ADAS ?
Ces cinq points ne figurent pas toujours clairement dans un devis en ligne. Un échange avec un conseiller, par téléphone ou en agence, permet d’obtenir des réponses précises qui peuvent être confirmées par écrit. Sur un véhicule dont la batterie représente une part importante de la valeur totale, le temps investi dans cette vérification est bien employé.
.
Cette publication contient une collaboration commerciale.